Về WikiMoney 
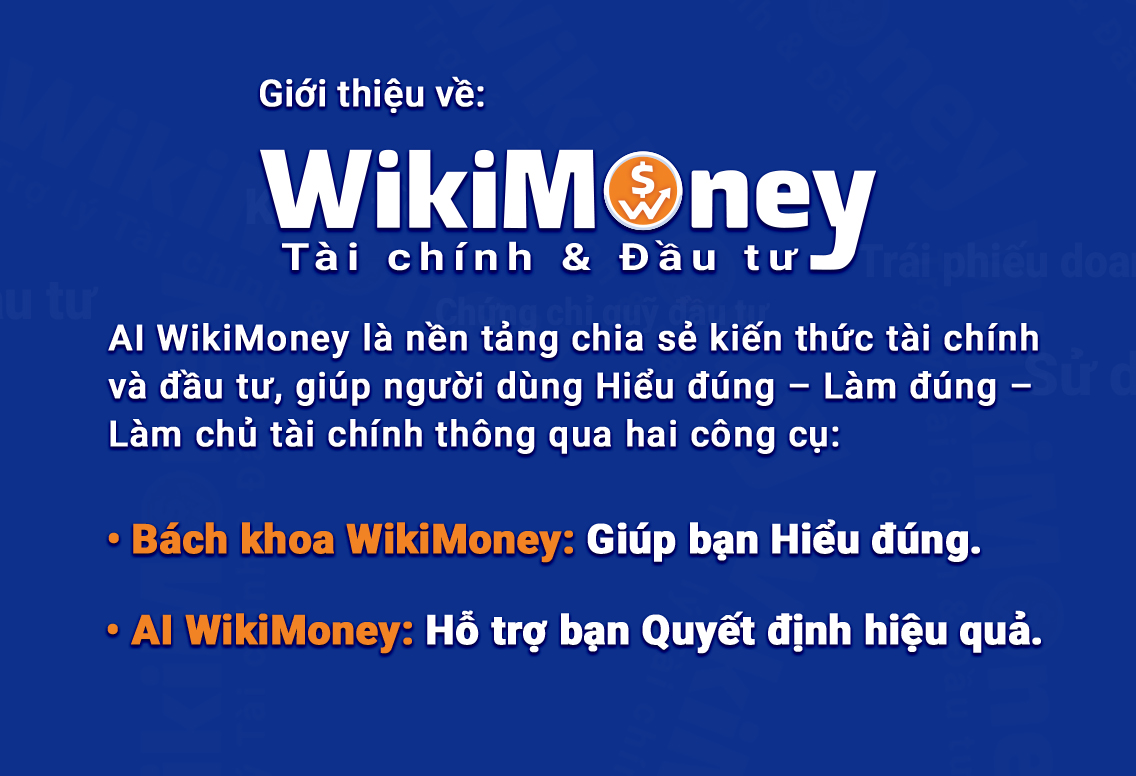
Nhà Giáo dục Tài chính Quốc tế Lâm Minh Chánh: 'Tôi không bê nguyên giáo trình của Mỹ về dạy, phải diễn giải cho phù hợp'
Giới thiệu về AI WikiMoney
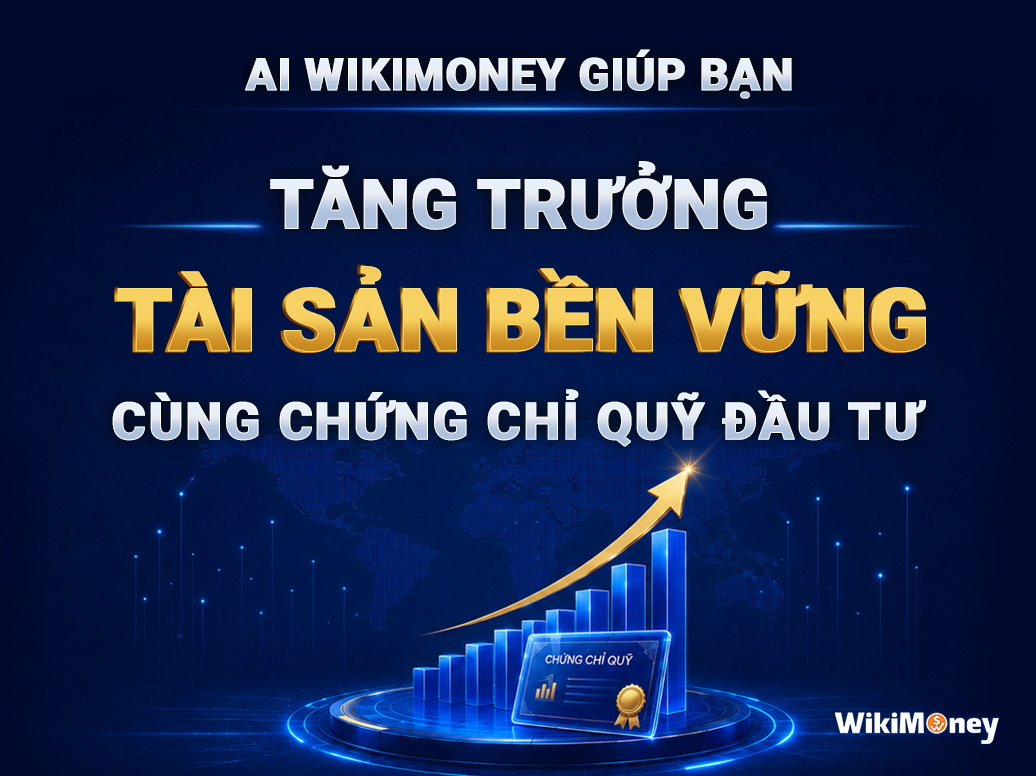
NHỮNG TÍNH NĂNG VƯỢT TRỘI CỦA AI WIKIMONEY
Tài chính cá nhân 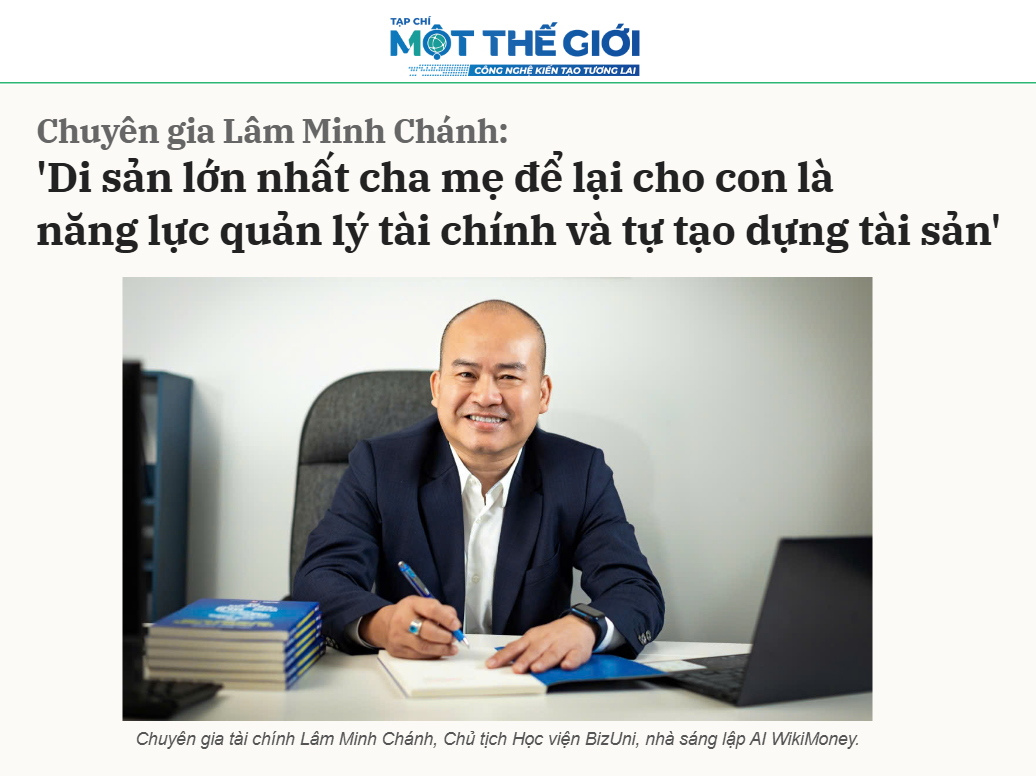

Hiểu về tài chính cá nhân Kiếm tiền Tích lũy tiền Đầu tư tiền Quản lý nợ Quản lý rủi ro Độc lập, tự do tài chính
Di sản lớn nhất cha mẹ để lại cho con là năng lực quản lý tài chính và tự tạo dựng tài sản
Tài Sản Ròng Là Gì? Thước Đo Bạn Thật Sự Giàu Đến Đâu
Luật Thuế TNCN 2026 Thay Đổi Gì Và Bạn Được Lợi Bao Nhiêu?
Lương Cơ Sở Tăng Lên 2,53 Triệu Đồng Từ Tháng 7/2026: Túi Tiền Bạn Thay Đổi Thế Nào?
Lương Cơ Sở Tăng Lên 2.530.000 Đồng Từ 1/7: 5 Điều Người Lao Động Cần Biết Ngay
Kiếm Tiền: Nền Tảng Đầu Tiên Của Quản Lý Tài Chính Cá Nhân.
Tổng Thu Nhập Phải Lớn Hơn Tổng Chi Tiêu - Nguyên tắc quan trọng trong Quản Lý Tài Chính Cá Nhân Hiệu Quả.
Tối Đa Hóa Thu Nhập: Bí Quyết Xây Dựng Tài Chính Cá Nhân Vững Chắc
Quỹ dự phòng khẩn cấp: Cần bao nhiêu và để ở đâu?
Quỹ dự phòng khẩn cấp: Tấm đệm tài chính mà 7/10 người Việt chưa có
Những mẹo giúp ‘dễ thở’ hơn trong thời ‘bão giá’, bạn đã biết chưa?
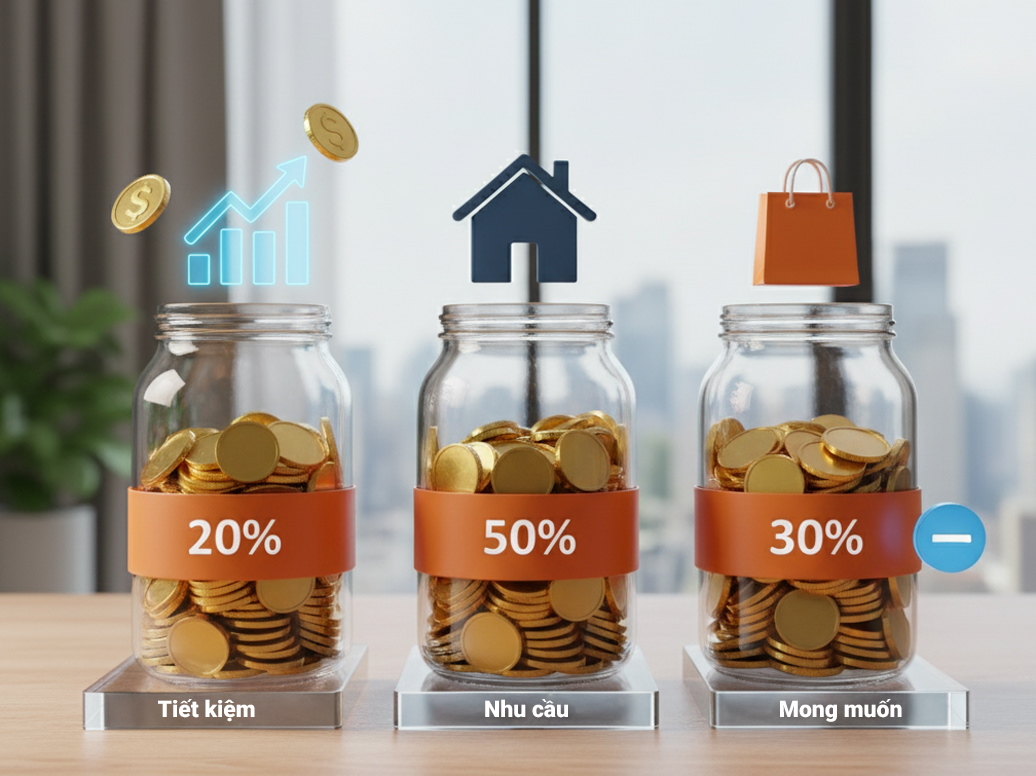
Để Tích Lũy Tiền, Hãy Áp Dụng Công Thức 20% - 50% - 30%
Có thu nhập nhưng mãi chưa có tài sản – bạn cần đọc bài này.
Có 50 triệu đồng nhàn rỗi, đầu tư thế nào để tối ưu hiệu quả?
Ông Lâm Minh Chánh trả lời báo Thanh Niên: người trẻ nên đầu tư vào Chứng chỉ Quỹ
Đầu tư trong tài chính cá nhân: Trồng cây tiền bạc – Gieo đều, chăm kỹ, hái quả lâu dài
Thoát Nợ Nhanh Hơn Với Avalanche Và Snowball: Bạn Nên Chọn Cái Nào?
Quy Tắc 50/30/20 Không Còn Phù Hợp Với Người Việt — Đây Là Công Thức Mới
Đầu tư 



Nhập môn đầu tư Lãi suất / Tỷ suất lợi nhuận Rủi ro trong đầu tư Nhận diện lừa đảo đầu tư Nhập môn Chứng chỉ quỹ Chứng chỉ quỹ đầu tư DỄ HIỂU Vàng Tiền mã hóa
Đầu Tư Như Đang Quản Lý Chứng Chỉ Quỹ Mở Cổ Phiếu: Chậm mà chắc.
Có thu nhập nhưng mãi chưa có tài sản – bạn cần đọc bài này.
Ông Lâm Minh Chánh trả lời báo Thanh Niên: người trẻ nên đầu tư vào Chứng chỉ Quỹ
ETF Là Gì? Khác Quỹ Mở Thế Nào, Người Mới Nên Chọn Loại Nào?
Lãi suất thực là gì? Vì sao gửi tiết kiệm 7%/năm mà tiền vẫn "mất giá"
Lãi suất kép là gì? Vì sao bắt đầu sớm quan trọng hơn
Lãi suất kép: "Phép màu thứ 8 của thế giới" mà nhiều người Việt vẫn bỏ qua
Cách tính lãi suất từ a đến z: hướng dẫn toàn diện.
Rủi ro khi đầu tư bất động sản: Đất có thật sự không lỗ?
Rủi ro khi đầu tư vàng: Kênh trú ẩn vẫn có thể lỗ
Rủi ro khi mua trái phiếu: Lãi cao và những bài học đắt giá
Vàng Và Cổ Phiếu Cùng Giảm: Đa Dạng Hóa Còn Hiệu Quả?
Tránh bẫy lừa đảo đầu tư tài chính
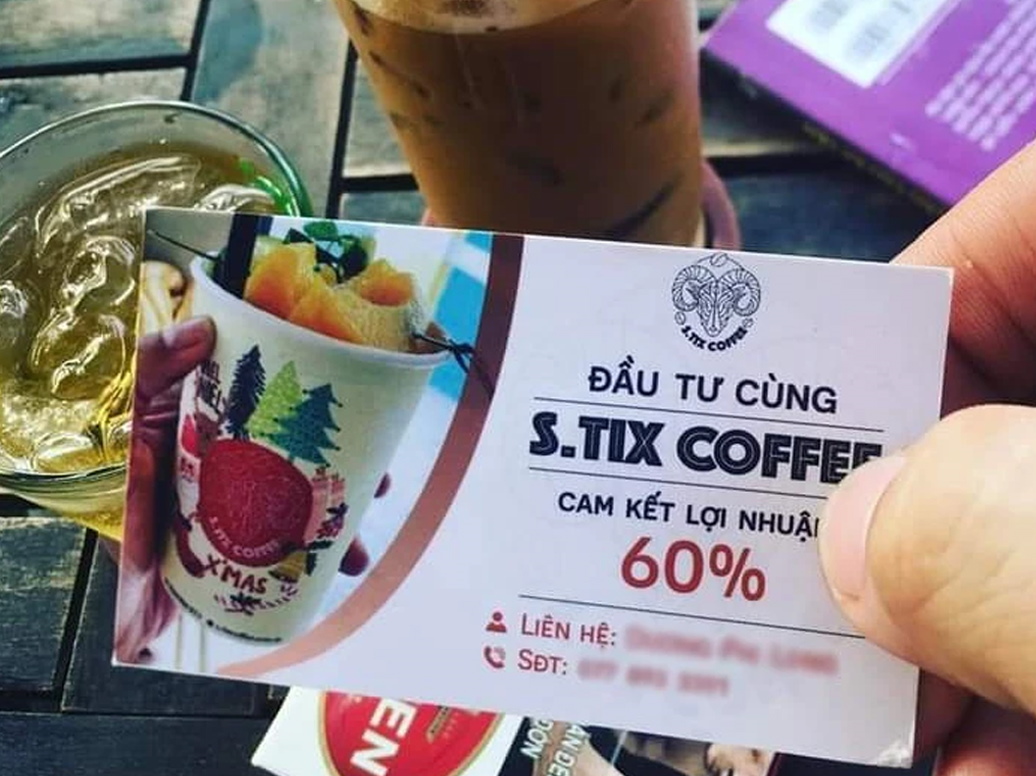
Chuyên gia: S.Tix Coffee có dấu hiệu lừa đảo
Dự án đào tiền ảo lớn nhất Việt Nam: Giải mã vụ chạy trốn của CEO Sky Mining Lê Minh Tâm
Chuyên gia nói về app kiểu Cotton fund: Đừng tin vào các bữa trưa miễn phí
Quỹ cổ phiếu, trái phiếu, cân bằng: chọn loại phù hợp với bạn
Sai Lầm Khi Đầu Tư Quỹ: Làm Sao Để Tránh Mất Tiền?
Quỹ đầu tư là gì? Cách công ty quản lý quỹ giúp tiền của bạn sinh lời
Lý do nhà đầu tư cá nhân nên đầu tư vào Chứng chỉ quỹ (CCQĐT)
TỔNG QUAN CHUỖI "CHỨNG CHỈ QUỸ ĐẦU TƯ DỄ HIỂU". 20 BÀI & VIDEO DỄ HIỂU ĐÚNG VÀ ĐẦU TƯ ĐÚNG
BÀI 1: HIỂU RÕ VỀ CHỨNG CHỈ QUỸ ĐẦU TƯ ĐỂ TĂNG TRƯỞNG TÀI SẢN BỀN VỮNG
BÀI 2: CHỨNG CHỈ QUỸ LÀ GÌ? TẠI SAO BẠN NÊN CHỌN CCQ?
BÀI 3: CHỨNG CHỈ QUỸ ĐẦU TƯ CỰC KỲ AN TOÀN VỀ MẶT PHÁP LÝ
Chứng khoán 
Nhập môn chứng khoán Vì sao NĐT thua lỗ? Phân tích cơ bản Phân tích kỹ thuật Chỉ số phân tích kỹ thuật Chiến lược đầu tư
Giá cổ phiếu Vs Giá trị cổ phiếu
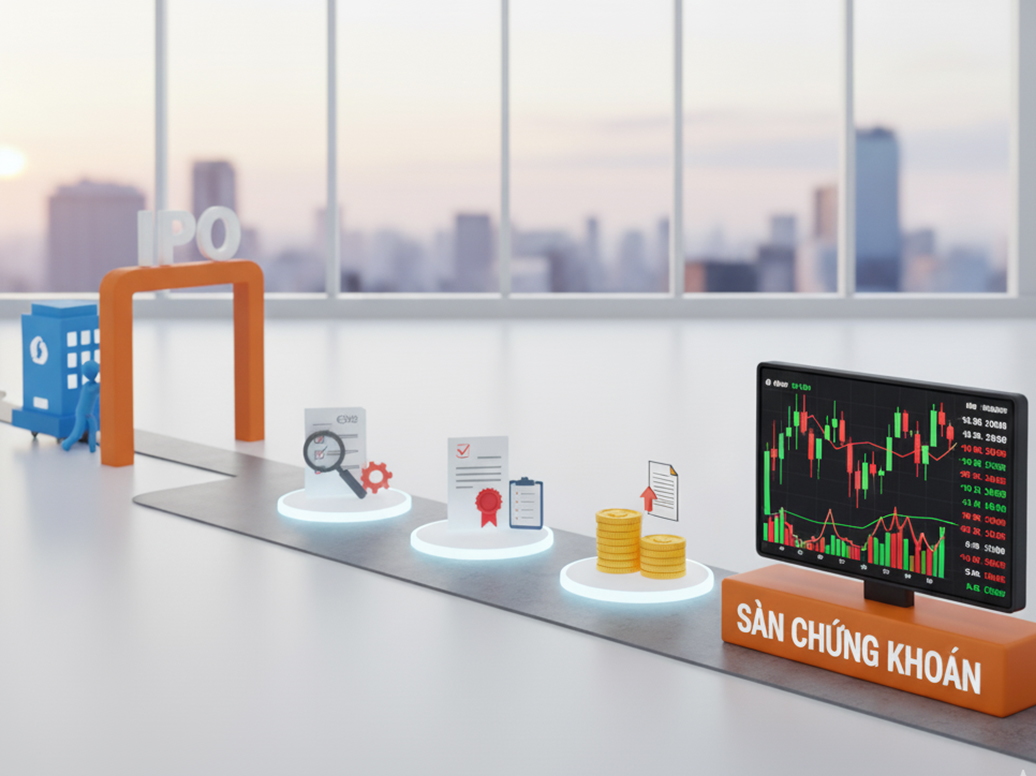
Quá trình doanh nghiệp niêm yết cổ phiếu trên sàn chứng khoán.
KHÔNG HIỂU TỶ SUẤT LỢI NHUẬN KỲ VỌNG (Expected Return). THÌ BẠN ĐANG ĐÁNH BẠC, CHỨ KHÔNG PHẢI ĐẦU TƯ!
Giá trị của cổ phiếu: khái niệm và cách tính.
Vì sao đa số nhà đầu tư cá nhân thua lỗ? 5 sai lầm kinh điển
Cắt Lỗ Là Gì? Vì Sao Biết Phải Bán Mà Tay Không Bấm Nổi
Chứng Khoán Phái Sinh Là Gì? Vì Sao Dễ Mất Trắng?
Margin Là Gì? Vì Sao Đòn Bẩy Khiến Nhà Đầu Tư "Cháy" Tài Khoản
Chỉ số P/E là gì? Cách đọc để biết cổ phiếu đắt hay rẻ
Vốn Hóa Thị Trường Là Gì? Phân Biệt Bluechip, Midcap, Penny
Lợi Nhuận Đột Biến Là Gì? Bài Học Từ Mùa Báo Cáo Quý 2
Hệ Số Nợ D/E Là Gì? Cách Biết Doanh Nghiệp Vay Quá Tay
Phân tích cơ bản vs Phân tích kỹ thuật
Nền tảng của phân tích kỹ thuật (Technical Analysis)
Các loại Trader trên thị trường tài chính.
Những sai lầm thường gặp trong đầu tư ngắn hạn
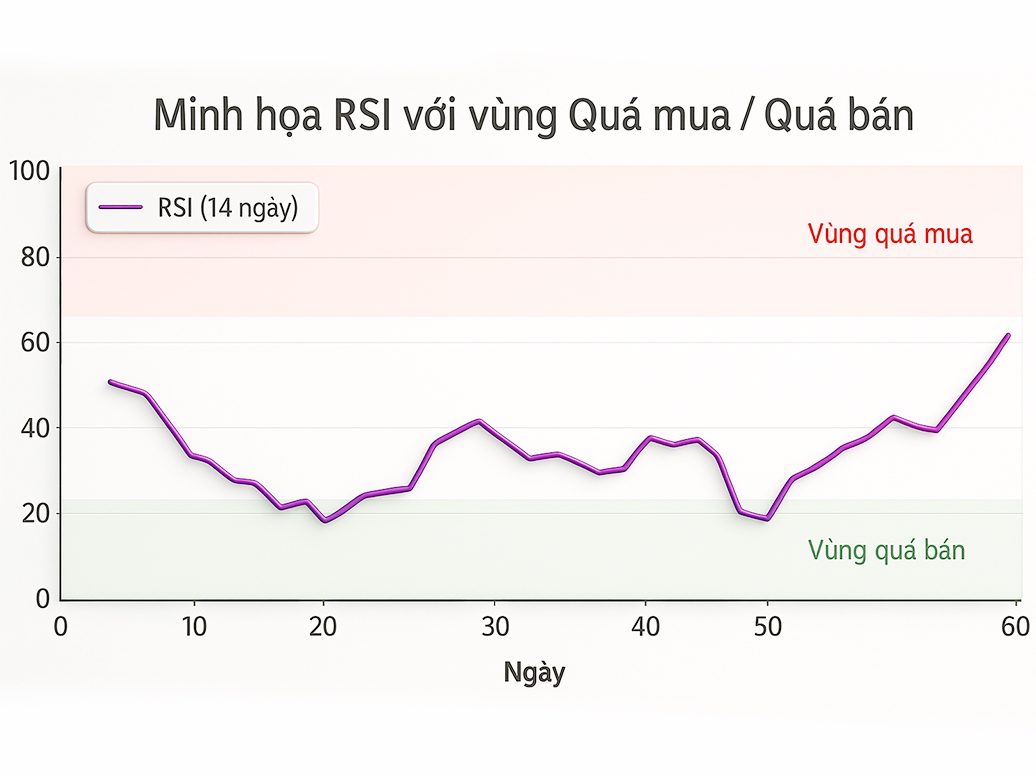
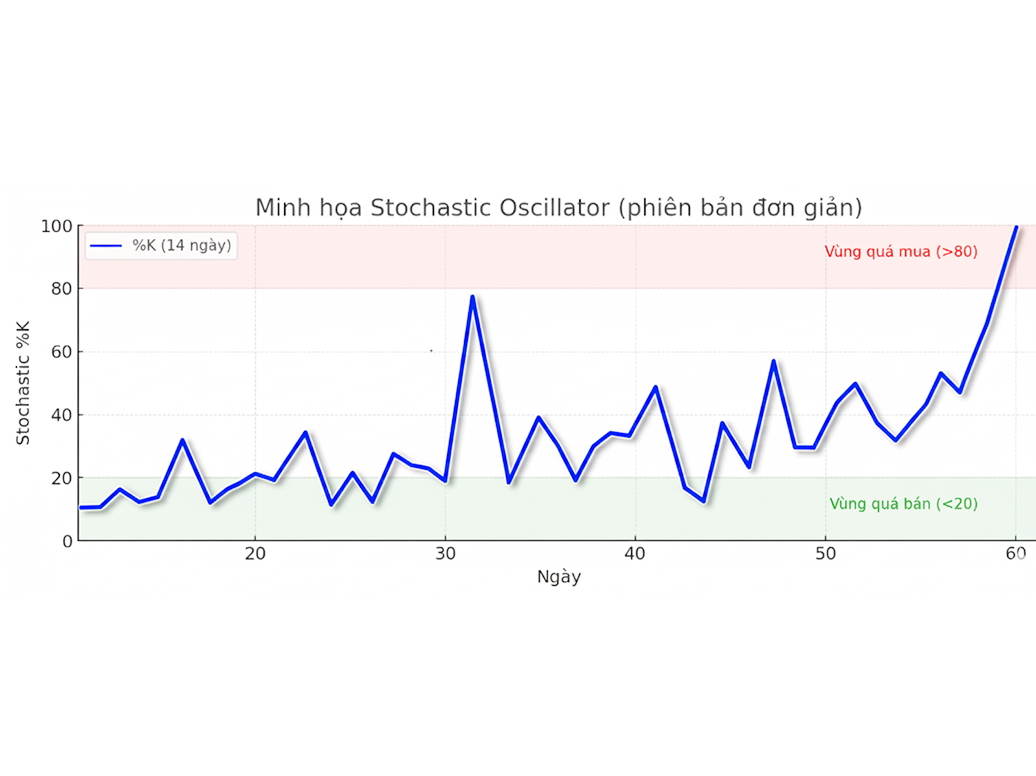
Sản phẩm tài chính 
Hạn 29/7: Tài Khoản Ngân Hàng Ngủ Quên Sắp Bị Đóng
"Sinh Lời Tự Động" Trên App Ngân Hàng: Lãi Thật Hay Chiêu Marketing?
Lãi Suất Tiết Kiệm Nửa Cuối 2026: Bảng Niêm Yết "Đứng Hình", Có Nên Gửi?
Bảo Hiểm Tiền Gửi Là Gì? Được Bảo Vệ Tới Đâu?
Bảo Hiểm Nhân Thọ Là Gì? Vai Trò Và Điều Cần Biết
Sai Lầm Thường Gặp Khi Mua Bảo Hiểm Nhân Thọ Và Cách Tránh
Rủi Ro Khi Chọn Sai Công Ty Bảo Hiểm Nhân Thọ Và Cách Phòng Tránh
Phí Bảo Hiểm Nhân Thọ: Bạn Đang Trả Gì Và Làm Sao Tiết Kiệm?
Điểm Tín Dụng CIC Là Gì? Nó Ảnh Hưởng Đến Khả Năng Vay Tiền Của Bạn Như Thế Nào?
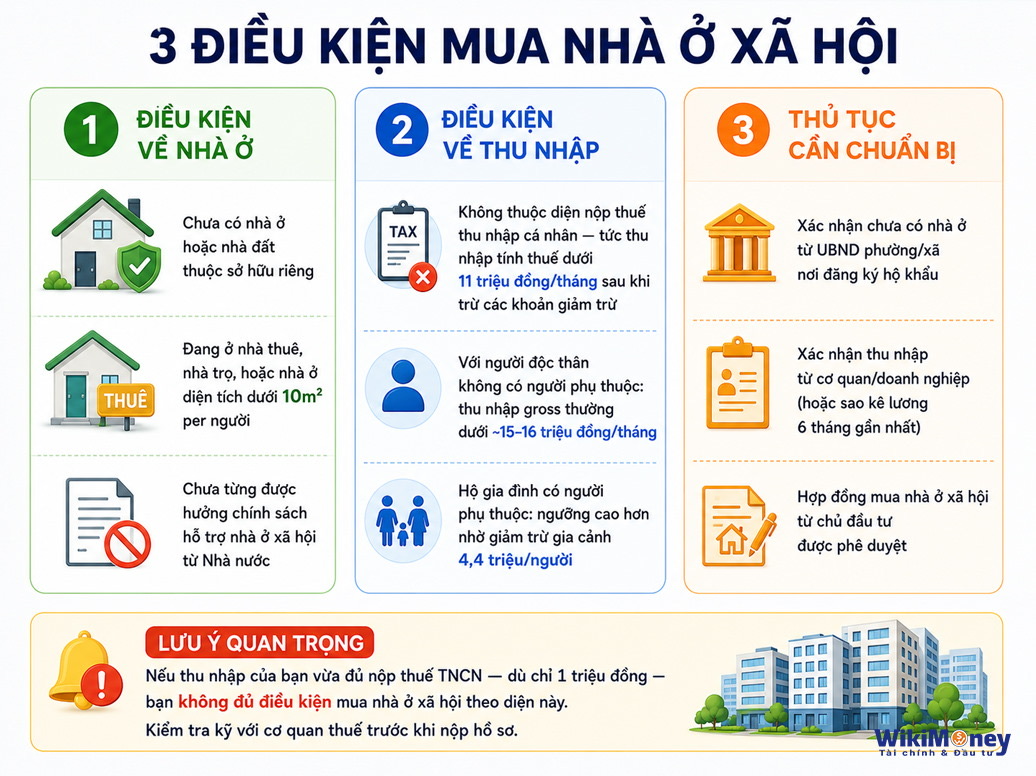
Vay Mua Nhà Ở Xã Hội Từ Tháng 7/2026: Lãi Suất 6,5%/Năm Cho Người Dưới 35 Tuổi – Cơ Hội Hay Áp Lực Dài Hạn?
Lãi Suất Vay Mua Nhà Đang Tăng: Bạn Có Đang Trả Quá Đắt Không?
Cẩn Thận 'Bẫy' Vay Tài Chính: Những Sai Lầm Phổ Biến Bạn Cần Tránh
Kinh tế 
Chi phí cơ hội là gì? Và tại sao nó quyết định mọi lựa chọn tài chính của bạn
Kinh tế và ứng dụng trong cuộc sống
Cung và cầu: Lý do giá cả lên xuống
GDP, GNP, và các chỉ số kinh tế cơ bản cần biết
PMI Là Gì? Chỉ Số Báo Trước Sức Khỏe Kinh Tế
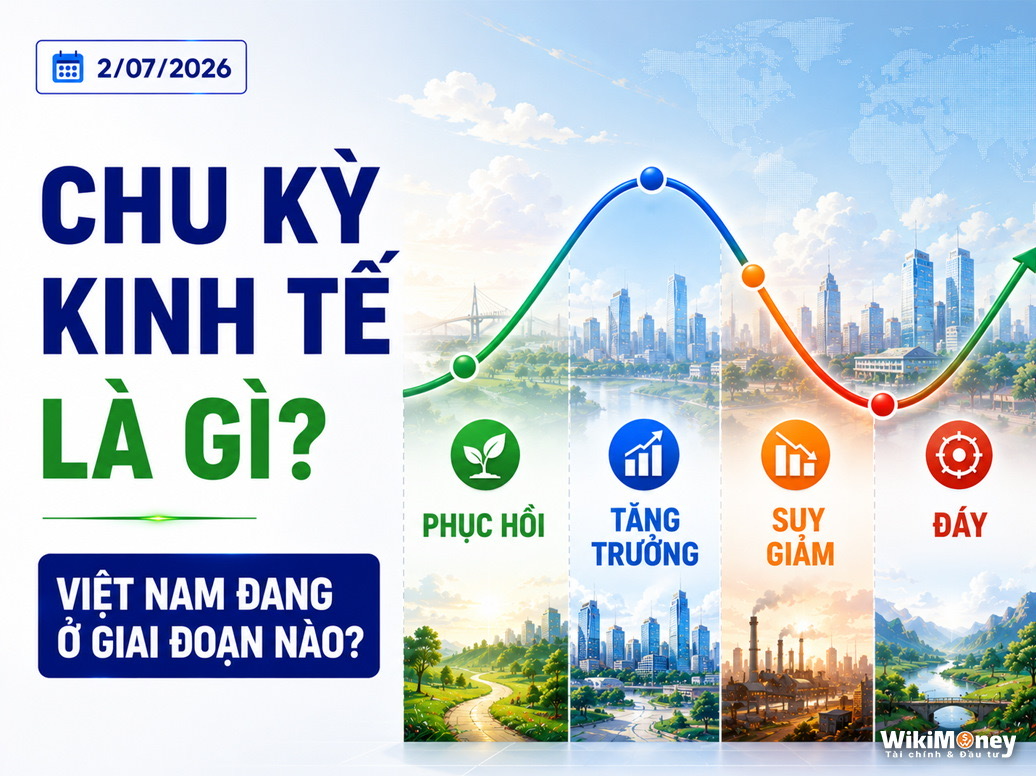
Chu Kỳ Kinh Tế Là Gì? Việt Nam Đang Ở Giai Đoạn Nào?
Chính sách tiền tệ: Lãi suất - Công cụ điều tiết kinh tế
Chính sách tài khóa: Thuế và chi tiêu chính phủ - Công cụ điều tiết kinh tế
Quyết định mua sắm của người tiêu dùng: Lý trí hay cảm xúc?
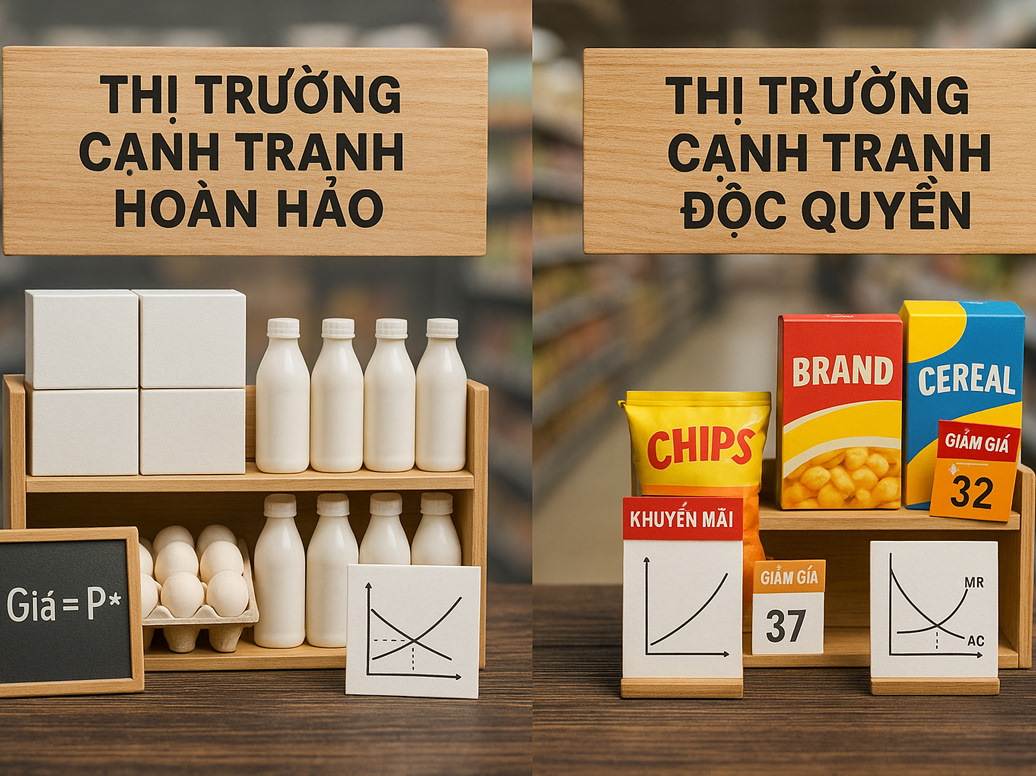
Thị trường cạnh tranh hoàn hảo và thị trường cạnh tranh độc quyền
Các loại thuế và tác động của thuế đến giá hàng hóa.
Chi phí cơ hội: Lựa chọn kinh tế trong cuộc sống
Tiền pháp định là gì? Vì sao tờ giấy trong ví lại mua được cả tạ gạo
Ngân Hàng Trung Ương: Người In Tiền và Điều Hành Kinh Tế
Cung tiền M1 và M2 là gì?
Tại sao tỷ giá hối đoái lại quan trọng như vậy?

Thị trường 

Trái Phiếu Doanh Nghiệp 2026: Đã An Toàn Hơn Chưa, Hay Vẫn Cần Né?
Từ 1/7/2026: Giữ Chứng Chỉ Quỹ Trên 2 Năm Được Miễn Thuế
HOSE ra chỉ số VNPRIVGRO: 30 cổ phiếu tư nhân
VN Index tiến sát 1.800 điểm sau 3 phiên tăng: Hưng phấn trở lại, nhà đầu tư cần tỉnh táo
Giá vàng sáng 8/9: SJC quanh 146 triệu/lượng, tạm ổn định sau 3 phiên giảm
Vàng lập đỉnh mới, SJC chạm 150 triệu đồng/lượng: Vì sao tăng nóng và bạn nên nhìn nhận thế nào
Giá vàng hôm nay 17/8/2026: SJC lên 144,2 triệu, người mua đỉnh đầu năm vẫn lỗ nặng
Vàng lao dốc 30% từ đỉnh: Người mua đỉnh nên làm gì?

)

)