Quốc hội đang bàn dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa, xoay quanh bài toán vốn. WikiMoney giải thích vì sao doanh nghiệp nhỏ khó vay và bảo lãnh tín dụng là gì.
Chiều 17/10, khi Quốc hội thảo luận tổ về dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa, một vấn đề cũ nhưng nhức nhối lại được nêu ra: doanh nghiệp nhỏ rất khó vay được vốn ngân hàng. Đây là câu chuyện liên quan trực tiếp tới hàng triệu hộ kinh doanh, người khởi nghiệp và cả người đi làm công ăn lương.
Dự thảo luật nói gì?
Dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa gồm 4 chương, 35 điều, được xây dựng để thay thế Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017. Khi thảo luận, nhiều đại biểu chỉ ra điểm nghẽn lớn nhất: doanh nghiệp nhỏ khó tiếp cận vốn vì thiếu tài sản bảo đảm (tài sản thế chấp).
Các đại biểu đề nghị dự thảo quy định cụ thể hơn về ba công cụ: bảo lãnh tín dụng, cho vay qua Quỹ Phát triển doanh nghiệp nhỏ và vừa, và cấp bù lãi suất. Đồng thời bổ sung nguyên tắc chia sẻ rủi ro tín dụng giữa các bên và quy định chuyển tiếp cho các hợp đồng đang thực hiện.
Nguồn: Bản tin thời sự sáng 18/10/2026 của Báo Đấu thầu, về phiên thảo luận tổ Quốc hội chiều 17/10/2026.
Vì sao doanh nghiệp nhỏ khó vay?
Ngân hàng cho vay bằng tiền của người gửi tiết kiệm, nên họ buộc phải thận trọng. Với doanh nghiệp nhỏ và hộ kinh doanh, ngân hàng thường e ngại vì: sổ sách tài chính chưa minh bạch, lịch sử hoạt động ngắn, và nhất là không có tài sản giá trị (nhà xưởng, đất đai) để thế chấp. Khi rủi ro không trả được nợ cao mà lại không có gì bảo đảm, ngân hàng hoặc từ chối, hoặc cho vay với lãi suất cao.
Đó là lý do nhiều chủ cửa hàng, xưởng nhỏ phải xoay sang vay nóng, vay người thân, hoặc chấp nhận lãi cao, một vòng luẩn quẩn khiến doanh nghiệp khó lớn.
Bảo lãnh tín dụng là gì?
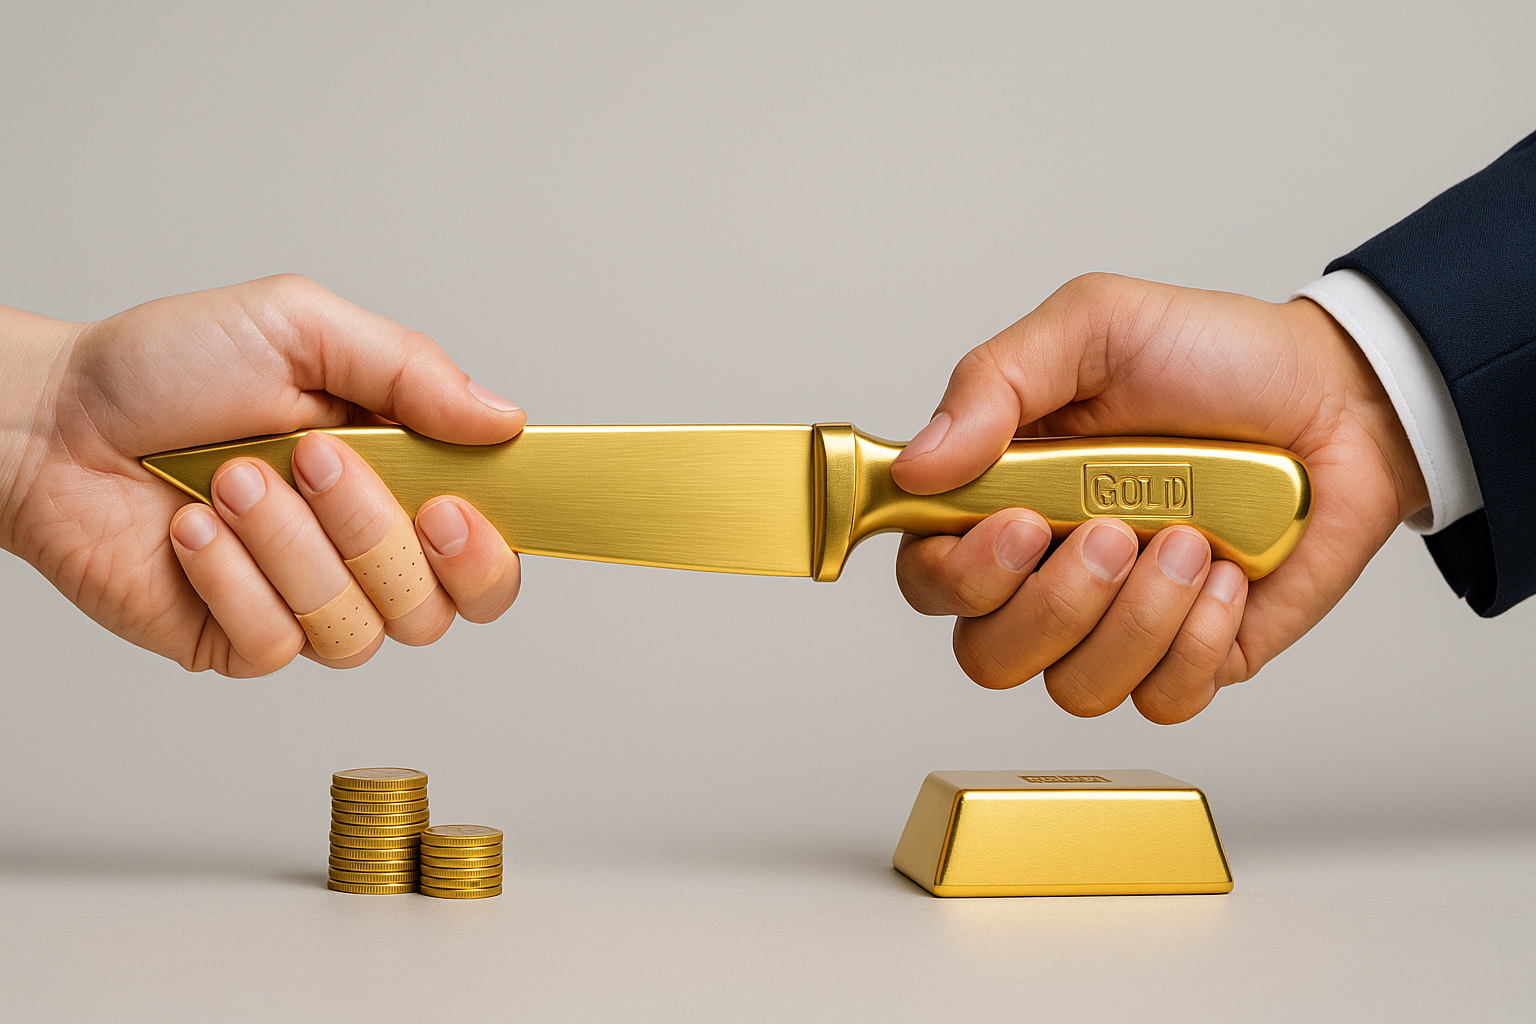
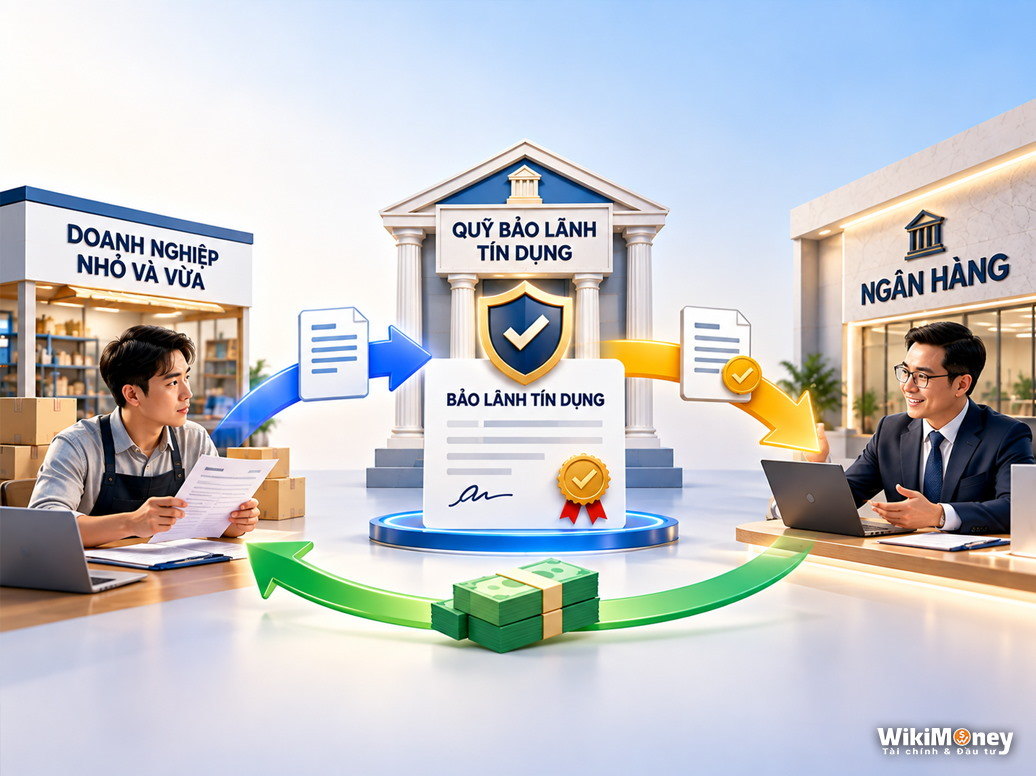
Đây là mấu chốt của dự thảo. Bảo lãnh tín dụng là việc một bên thứ ba (thường là quỹ bảo lãnh của nhà nước) đứng ra cam kết với ngân hàng: nếu doanh nghiệp không trả được nợ, quỹ sẽ trả thay một phần. Nhờ "tấm lá chắn" này, ngân hàng yên tâm hơn và sẵn sàng cho doanh nghiệp nhỏ vay dù họ thiếu tài sản thế chấp.
Cấp bù lãi suất thì khác: nhà nước hỗ trợ trả bớt một phần tiền lãi, giúp doanh nghiệp vay được với chi phí thấp hơn. Còn chia sẻ rủi ro tín dụng là nguyên tắc phân chia phần thiệt hại nếu khoản vay đổ vỡ, để không bên nào gánh toàn bộ.
Góc nhìn WikiMoney
Chính sách này, nếu làm tốt, sẽ tác động rộng hơn ta tưởng. Doanh nghiệp nhỏ và vừa chiếm phần lớn số doanh nghiệp và tạo ra rất nhiều việc làm. Họ vay được vốn rẻ hơn nghĩa là có thêm cơ hội mở rộng, tuyển người, trả lương tốt hơn, điều chạm tới túi tiền của người lao động bình thường.
Với người đang có ý định khởi nghiệp hay đang chạy một hộ kinh doanh, WikiMoney gợi ý: hãy tập thói quen ghi chép sổ sách thu chi minh bạch và xây dựng lịch sử tín dụng tốt ngay từ bây giờ. Dù có quỹ bảo lãnh, ngân hàng vẫn ưu tiên những người chứng minh được dòng tiền rõ ràng và khả năng trả nợ. Chính sách là cây cầu, nhưng người đi qua cầu vẫn cần tự chuẩn bị hành trang.
Hành động ngay hôm nay: Nếu bạn đang kinh doanh nhỏ, hãy tách bạch tài khoản cá nhân và tài khoản kinh doanh, ghi lại doanh thu - chi phí hằng tháng. Một bộ hồ sơ tài chính gọn gàng, trung thực chính là "tài sản bảo đảm" vô hình giúp bạn vay vốn dễ hơn trong tương lai.
Câu hỏi thường gặp (FAQ)
Doanh nghiệp nhỏ và vừa (DNNVV) là gì?
Là các doanh nghiệp có quy mô nhỏ về vốn và lao động theo tiêu chí pháp luật quy định; nhóm này chiếm đa số doanh nghiệp Việt Nam và tạo rất nhiều việc làm.
Vì sao doanh nghiệp nhỏ khó vay ngân hàng?
Chủ yếu vì thiếu tài sản thế chấp, sổ sách chưa minh bạch và lịch sử hoạt động ngắn, khiến ngân hàng e ngại rủi ro.
Bảo lãnh tín dụng giúp ích gì?
Một quỹ bảo lãnh cam kết trả thay một phần nếu doanh nghiệp không trả được nợ, nhờ đó ngân hàng yên tâm cho vay dù doanh nghiệp thiếu tài sản bảo đảm.
Luật mới đã có hiệu lực chưa?
Chưa. Đây mới là dự thảo đang được Quốc hội thảo luận (ngày 17/10/2026), dự kiến thay thế Luật Hỗ trợ DNNVV năm 2017.
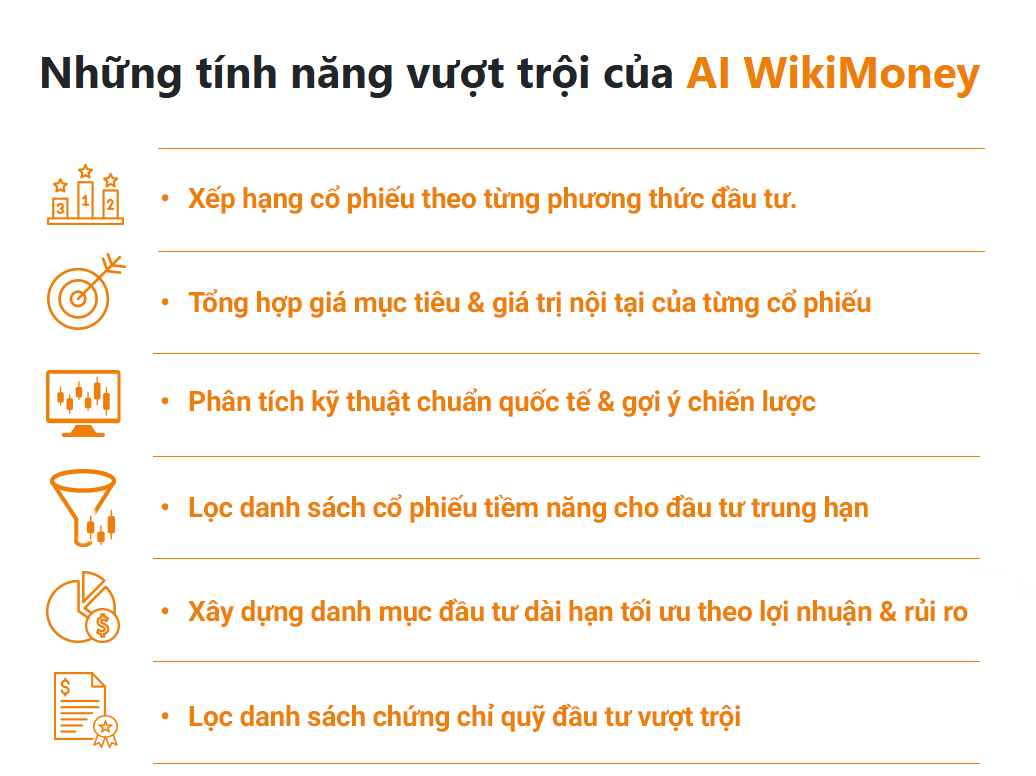
Hãy tham gia AI WikiMoney ngay hôm nay để tiếp cận nguồn thông tin toàn diện, chuẩn xác và tối ưu hiệu quả đầu tư của bạn.
Tác giả: WikiMoney Team


)

)