Ngân hàng Nhà nước vừa yêu cầu giảm lãi suất để hỗ trợ doanh nghiệp. Đến chiều 20/10, đã có 19 ngân hàng giảm lãi suất tiền gửi, nhưng lãi suất cho vay có giảm tương ứng, doanh nghiệp có dễ tiếp cận vốn hơn và mức giảm có duy trì được lâu dài?
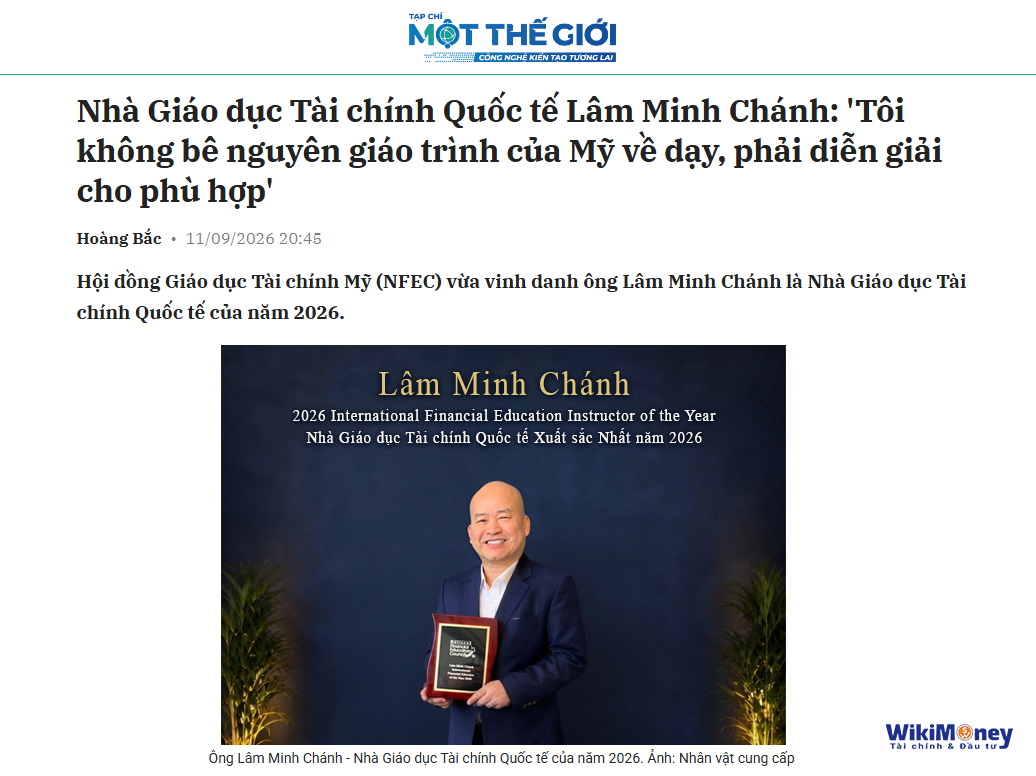
Phóng viên Một Thế Giới trao đổi với Chuyên gia tài chính cá nhân Lâm Minh Chánh, Chủ tịch Học viện BizUni, Nhà sáng lập AI tài chính WikiMoney, để làm rõ những vấn đề này.
Điều doanh nghiệp cần
- Với một doanh nghiệp đang vay vốn, lãi suất giảm vài điểm phần trăm có ý nghĩa lớn đến đâu, thưa ông?
Ông Lâm Minh Chánh: Rất lớn, đặc biệt với doanh nghiệp đang vay nhiều. Ví dụ, một doanh nghiệp doanh thu 100 tỷ đồng/năm, có lợi nhuận trước lãi vay và thuế 10 tỷ đồng, vay ngân hàng 50 tỷ đồng với lãi suất 12%/năm, thì tiền lãi đã là 6 tỷ đồng, lợi nhuận trước thuế còn 4 tỷ đồng. Nếu lãi suất giảm xuống 9%, tiền lãi còn 4,5 tỷ đồng và lợi nhuận trước thuế tăng lên 5,5 tỷ đồng, tức tăng 37,5%.
Ngược lại, nếu lãi suất lên 20% trong khi các yếu tố khác không đổi, tiền lãi là 10 tỷ đồng, doanh nghiệp không còn lợi nhuận trước thuế.
 Chuyên gia tài chính cá nhân Lâm Minh Chánh, Chủ tịch Học viện BizUni, Nhà sáng lập AI tài chính WikiMoney.
Đó là phép tính để hình dung tác động của lãi suất, chứ không phải nói doanh nghiệp nào cũng đang vay ở những mức đó. Với ngành thương mại, sản xuất, chế biến, xuất khẩu vốn có tỷ suất lợi nhuận không cao, một vài điểm phần trăm lãi suất có thể quyết định doanh nghiệp còn lời hay không.
Nhưng điều doanh nghiệp cần không chỉ là thấy lãi suất niêm yết giảm, mà còn phải thực sự vay được vốn với chi phí và điều kiện phù hợp.
- Vì sao lãi suất cho vay khó hạ nhanh, dù các ngân hàng đều biết doanh nghiệp đang rất cần?
Ông Lâm Minh Chánh: Nguyên nhân trực tiếp là chi phí huy động vốn. Theo Ngân hàng Nhà nước, cuối tháng 9/2026, dư nợ tín dụng toàn hệ thống khoảng 20,75 triệu tỷ đồng. Tại cuộc họp ngày 19/10, Thống đốc cho biết tính đến cuối tuần trước đó, tín dụng tăng 11,44% so với cuối năm 2025, trong khi huy động vốn tăng 11,22%.
Khoảng cách tăng trưởng chỉ 0,22 điểm phần trăm, không nên nói quá thành thiếu hụt thanh khoản nghiêm trọng, nhưng ngân hàng vẫn phải cân đối cả kỳ hạn nguồn vốn, nhu cầu giải ngân và những tỷ lệ an toàn.
Hình dung ngân hàng A nâng lãi suất tiết kiệm từ 7% lên 7,5% để thu hút khách. Một số người rút tiền gửi ở ngân hàng B chuyển sang A, khiến B cũng có động cơ tăng lãi suất để giữ khách. Khi 1.000 tỷ đồng chuyển từ B sang A, tổng tiền gửi toàn hệ thống không tự tăng thêm từ việc chuyển tiền đó, nhưng chi phí huy động có thể tăng vì các ngân hàng cạnh tranh với nhau.
Mà khi chi phí huy động cao, ngân hàng khó giảm mạnh lãi suất cho vay nếu vẫn phải bảo đảm chi phí hoạt động, dự phòng rủi ro và an toàn vốn.
"Điều doanh nghiệp cần không chỉ là thấy lãi suất niêm yết giảm, mà còn phải thực sự vay được vốn với chi phí và điều kiện phù hợp - Ông Lâm Minh Chánh"
- Dòng vốn cho vay bất động sản và các dự án dài hạn có làm tình hình khó hơn không?
Ông Lâm Minh Chánh: Có, nhưng phải nhìn đúng bản chất. Tại cuộc họp ngày 13/10, Ngân hàng Nhà nước công bố dư nợ tín dụng bất động sản cuối tháng 8 khoảng 5,21 triệu tỷ đồng, chiếm 25,39% dư nợ tín dụng toàn nền kinh tế.
Con số này gồm cả cho vay kinh doanh bất động sản và người dân vay để mua, sử dụng nhà đất, chứ không phải tất cả đều là vốn cho chủ đầu tư. Mặt khác, khoảng 77,4% tổng dư nợ vẫn phục vụ sản xuất, kinh doanh; không thể quy toàn bộ áp lực lãi suất cho bất động sản.
Vấn đề tôi quan tâm là thời gian thu hồi vốn và khả năng trả nợ. Một doanh nghiệp thương mại vay 100 tỷ đồng nhập hàng có thể bán, thu tiền và trả nợ trong vài tháng; còn dự án nhà ở vay 1.000 tỷ đồng có thể mất ba đến năm năm, thậm chí lâu hơn, mới thu hồi vốn.
Trong khi đó, ngân hàng phải trả tiền cho người gửi khi đến hạn sáu tháng hay một năm. Nếu dự án vướng pháp lý, bán hàng chậm, dòng tiền về chậm, ngân hàng phải quản lý rủi ro, thậm chí cơ cấu khoản vay hoặc trích lập dự phòng theo tình trạng thực tế.
Tiền chủ đầu tư trả cho nhà thầu có thể vẫn lưu thông trong nền kinh tế, nhưng khoản vay của chủ đầu tư chưa được trả thì vẫn còn đó. Khi nhiều khoản vay dài hạn thu hồi chậm, ngân hàng có thể thận trọng hơn với khoản vay mới. Doanh nghiệp nhỏ và vừa, dù có đơn hàng, cũng có thể gặp khó khi vay vốn nếu không chứng minh được dòng tiền trả nợ.
Không có nghĩa mọi khoản vay đều lập tức được giảm
- Ngân hàng Nhà nước đã yêu cầu giảm lãi suất từ ngày 18/10. Vì sao ông vẫn phân biệt giảm theo chỉ đạo với giảm bền vững?
Ông Lâm Minh Chánh: Theo Công văn 9608/NHNN-CSTT ngày 18/10/2026, các ngân hàng được yêu cầu giảm tối thiểu 0,5 điểm phần trăm lãi suất tiền gửi niêm yết đối với kỳ hạn từ sáu tháng trở lên, đồng thời tập trung giảm lãi suất cho vay 1,5–2 điểm phần trăm đối với lĩnh vực sản xuất, kinh doanh và lĩnh vực ưu tiên.
Đây là biện pháp cần thiết để chia sẻ khó khăn với doanh nghiệp, nhưng không có nghĩa mọi khoản vay đều lập tức được giảm đúng mức ấy.
Giả sử ngân hàng huy động vốn với lãi suất 7% và cho vay 11%, chênh lệch đơn giản là 4 điểm phần trăm. Nếu huy động giảm còn 6,5%, cho vay giảm xuống 9–9,5%, chênh lệch chỉ còn 2,5–3 điểm. Đây là ví dụ về chênh lệch lãi suất danh nghĩa, không phải biên lãi ròng thực tế, vì mỗi ngân hàng có nhiều loại vốn, khoản vay và chi phí khác nhau.
Nói dễ hiểu, một cửa hàng mà giá nhập hàng giảm ít, giá bán giảm nhiều thì lợi nhuận sẽ chịu áp lực. Ngân hàng cũng phải tiết giảm chi phí, chấp nhận chia sẻ lợi nhuận hoặc xét duyệt rủi ro kỹ hơn.
Vì vậy, kết quả chính sách phải được đánh giá bằng việc doanh nghiệp có thực sự vay được với chi phí thấp hơn, khoản vay hiện hữu có được điều chỉnh và điều kiện tiếp cận vốn có hợp lý hay không.
 Nhiều ngân hàng tuyên bố giảm lãi suất. Ảnh: TL
- Nếu vậy, Ngân hàng Nhà nước có thể cung ứng thêm tiền để giảm áp lực cho hệ thống không?
Ông Lâm Minh Chánh: Có thể hỗ trợ thanh khoản qua những công cụ điều hành, nhưng không nên coi đó là lời giải duy nhất. Chính sách tiền tệ còn phải tính đến lạm phát, tỷ giá và an toàn ngân hàng. Theo Cục Thống kê, CPI bình quân chín tháng năm 2026 tăng 4,52%, lạm phát cơ bản tăng 4,26% so với cùng kỳ. Đây là những yếu tố khiến việc nới lỏng phải thận trọng.
Không phải cứ cung ứng thêm tiền là lạm phát tăng ngay, bởi còn phụ thuộc lượng tiền được đưa vào đâu, tốc độ lưu thông và năng lực sản xuất. Nhưng nếu cung ứng quá mạnh trong khi hàng hóa, dịch vụ không tăng tương ứng, áp lực giá cả và đầu cơ tài sản có thể lớn hơn.
Việt Nam cũng phải cân nhắc tỷ giá và dòng vốn quốc tế. Quan trọng hơn, tiền hỗ trợ thanh khoản ngắn hạn không thể tự làm cho một dự án chậm tiến độ có doanh thu và trả được nợ.
- Vậy khi nào lãi suất có thể giảm bền vững, và doanh nghiệp cần chuẩn bị gì trong lúc chờ đợi?
Ông Lâm Minh Chánh: Trước mắt, lãi suất của một số khoản vay có thể giảm theo các biện pháp đang triển khai. Năm 2027 là thời gian có thể kỳ vọng mặt bằng lãi suất bớt căng thẳng, nhưng đó là kịch bản có điều kiện, không phải lời hứa về thời điểm.
Tôi sẽ theo dõi ba điều. Thứ nhất, tín dụng và nguồn huy động ổn định tăng với tốc độ phù hợp hơn trong nhiều quý. Thứ hai, dự án chậm tiến độ được tháo gỡ pháp lý, bán được hàng hoặc xử lý nợ thực chất; đồng thời thị trường cổ phiếu, trái phiếu doanh nghiệp cung cấp được thêm vốn dài hạn, giảm sự phụ thuộc vào ngân hàng.
Thứ ba, lạm phát và tỷ giá đủ ổn định để chính sách tiền tệ có thêm dư địa. Nếu tín dụng tiếp tục tăng nhanh hơn nguồn vốn ổn định, dự án thu hồi tiền chậm hoặc lạm phát, tỷ giá chịu sức ép, lãi suất có thể neo cao lâu hơn.
Với doanh nghiệp, tôi nghĩ có ba việc phải làm ngay. Thứ nhất, lập kế hoạch dòng tiền trả cả gốc lẫn lãi từng tháng và thử kịch bản lãi suất cao hơn hai điểm phần trăm.
“Thứ hai, rà soát hàng tồn kho, công nợ phải thu, bởi thu được tiền về sớm đôi khi tốt hơn chờ giảm lãi vay. Thứ ba, làm việc sớm với ngân hàng về kỳ hạn và lịch trả nợ, kể cả phương án ân hạn nợ gốc nếu phù hợp, nhưng đừng vay ngắn hạn để đầu tư dài hạn mà chưa có nguồn trả nợ rõ ràng - Ông Lâm Minh Chánh"
Tôi thường nói với các doanh nghiệp vừa và nhỏ trong cộng đồng CEO Quản trị và Khởi nghiệp: có lợi nhuận chưa chắc đã có tiền, mà không có tiền thì đến hạn vẫn không trả được nợ ngân hàng.
Muốn lãi suất giảm bền vững, không chỉ cần ngân hàng có thêm tiền để cho vay, mà còn phải làm cho đồng vốn đã cho vay được sử dụng hiệu quả, tạo ra dòng tiền và được hoàn trả đúng hạn.
Xin cảm ơn ông!
Nguồn từ tạp chí Một Thế Giới, ngày 23/10/2026: https://1thegioi.vn/vi-sao-ngan-hang-kho-giam-manh-lai-suat-cho-vay-260205.html?


)

)